Algemene bijstand, IOAW, IOAZ en Bbz
Zoals je net al kon lezen zijn er verschillende soorten bijstand die voorzien in de kosten van levensonderhoud. We leggen ze hieronder kort uit.
De Algemene Bijstand
Betreft uitkeringen voor personen die niet genoeg inkomen of eigen vermogen hebben om in het levensonderhoud te voorzien.
Bijstand voor zelfstandigen 2004 (Bbz 2004)
Dit is een regeling voor startende zelfstandigen en gevestigde ondernemers. De regeling is bedoeld om zelfstandigen die door omstandigheden tijdelijk niet voldoende inkomsten uit het bedrijf kunnen halen, financieel te ondersteunen. Daarbij kan het gaan om een uitkering in de kosten van levensonderhoud. Daarnaast is het ook mogelijk dat zij een lening ontvangen in de vorm van een bedrijfskrediet.
Bbz startende zelfstandige
Indien een startende zelfstandige vanuit een uitkeringssituatie een eigen bedrijf begint, kan deze gedurende het eerste halfjaar een uitkering in de kosten van levensonderhoud ontvangen. Voorafgaand aan toelating tot de Bbz toetst de gemeente of het bedrijf levensvatbaar is en de starter beschikt over de benodigde vergunningen en papieren voor het uitoefenen van het bedrijf. Ook wordt getoetst of de betrokkene beschikt over de benodigde ondernemersvaardigheden om een levensvatbaar bedrijf te starten.
Bbz gevestigde ondernemers
De Bbz is ook een tijdelijke regeling voor gevestigde ondernemers die door omstandigheden buiten hun invloedssfeer tijdelijk niet voldoende omzet kunnen draaien. De gemeente ondersteunt dan tijdelijk door het verstrekken van een uitkering voor de kosten van levensonderhoud of, wanneer nodig, door het verstrekken van een bedrijfskrediet om benodigde investeringen mogelijk te maken. Ook hier is levensvatbaarheid van het bedrijf een voorwaarde.
De initiële betaling van de Bbz is anders dan in de Participatiewet, IOAW en IOAZ. Dit komt omdat de Bbz in beginsel altijd in de vorm van een lening wordt verstrekt. Omzetting naar een bedrag om niet (hoeft niet te worden terugbetaald) gebeurt op basis van de omzetcijfers nadat de Bbz is beëindigd. Bbz kan voor een gevestigde zelfstandige maximaal 3 jaar worden verstrekt binnen een tijdsbestek van 10 jaar.
Dan zijn er nog de Ioaw en Ioaz. Dit zijn uitkeringen voor oudere werklozen en zelfstandigen die hun niet levensvatbaar bedrijf hebben of gaan beëindigen, en nog niet de AOW-gerechtigde leeftijd hebben bereikt.
Inkomensvoorziening voor oudere en gedeeltelijk arbeidsongeschikte werknemers (Ioaw)
Deze regeling is bedoeld voor mensen die na hun 50e levensjaar werkloos zijn geworden en de volledige uitkeringsduur WW hebben doorlopen. Voor hen geldt een milder regime met betrekking tot het vrij te laten vermogen.
Inkomensvoorziening voor oudere en gedeeltelijk arbeidsongeschikte zelfstandigen (Ioaz)
Dit is een vergelijkbare regeling als de Ioaw, maar dan voor gewezen zelfstandigen die hun bedrijf hebben beëindigd. Ook voor hen geldt dat zij over meer middelen mogen beschikken. De Ioaz geldt voor zelfstandig ondernemers vanaf 55 jaar.
Bekostiging door gemeenten
Deze regelingen worden uitgevoerd door gemeenten. Gemeenten ontvangen voor de uitvoering van deze regelingen van het Rijk één budget ‘bundeling uitkeringen inkomensvoorzieningen gemeenten’ (BUIG). Hiermee kunnen gemeente de uitkeringen in het kader van de Participatiewet, Ioaw, Ioaz en Bbz 2004 voor startende ondernemers en de inzet van loonkostensubsidie bekostigen.
Gemeenten zijn zelf verantwoordelijk voor het beleid rondom uitkeringen en de loonkostensubsidie, en voor de uitvoering ervan. De financieringssystematiek sluit hierbij aan. De budgetten worden vooraf door het Rijk verdeeld over de gemeenten op grond van van tevoren vastgestelde verdeelmaatstaven. Wanneer gemeenten geld overhouden uit dit BUIG-budget dan mogen ze dit houden. Komen ze tekort, dan zullen ze dit zelf geld zelf moeten aanvullen. Dit zorgt ervoor dat gemeenten een prikkel krijgen om zoveel mogelijk mensen uit de uitkering te houden, aan het werk te helpen en aan het werk te houden.
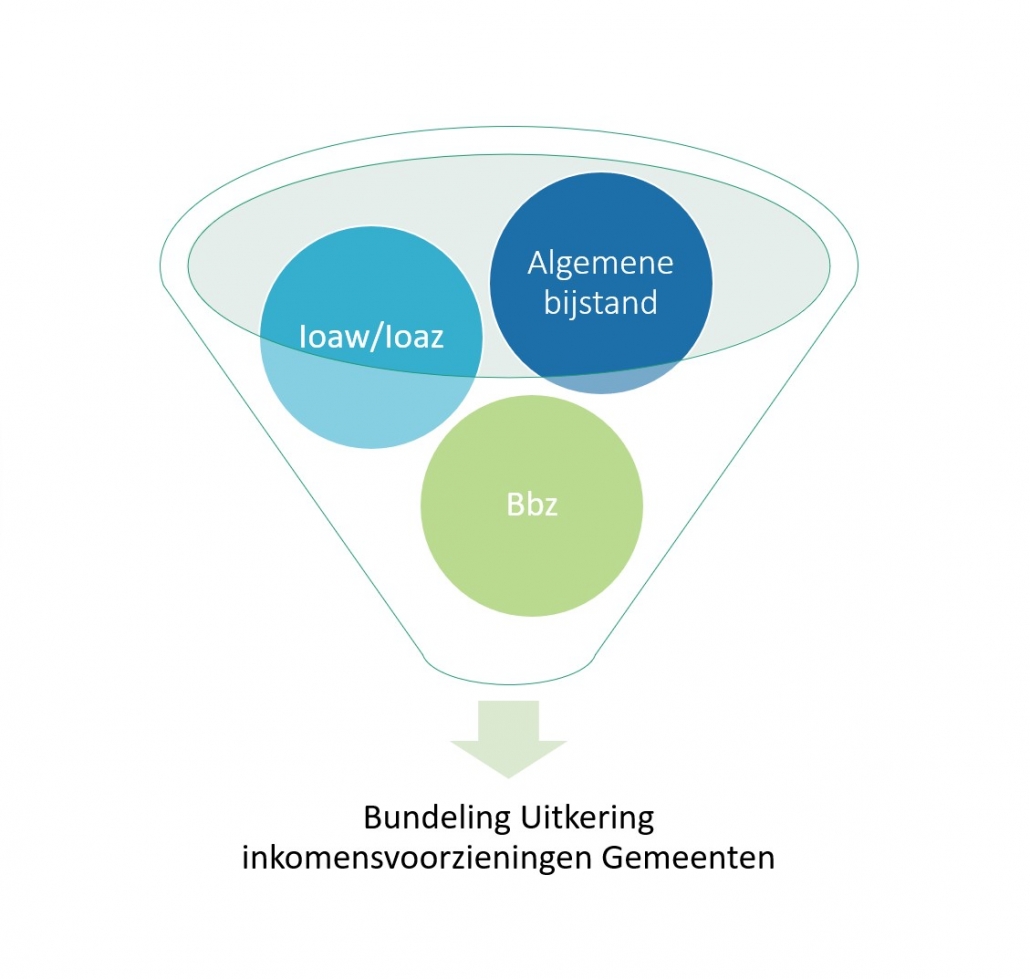
Je hebt nu een uitleg gekregen over het verschil tussen de algemene bijstand, Ioaw/-z en de Bbz. Ook heb je gelezen dat gemeenten verantwoordelijk zijn voor de uitvoering en financiering van deze vormen van bijstand. We gaan nu verder in op de Algemene bijstand.